
정년퇴직 후 소득 공백기가 찾아왔을 때 국민연금을 최대 5년 일찍 당겨 받는 조기노령연금을 신청해야 할지, 아니면 연기해서 더 많이 받아야 할지 고민하는 분들이 많습니다. 평생 누적 수령액이 역전되는 정확한 손익분기점 나이와 선택 가이드를 제시합니다.
조기노령연금 신청 시 깎이는 금액과 페널티 구조
국민연금은 법정 수급 연령보다 최대 5년 일찍 당겨 받을 수 있는 "조기노령연금" 제도를 운영하고 있습니다. 다만 당겨 받는 기간 1개월당 0.5%, 1년에 6%씩 평생 연금액이 영구적으로 깎입니다.
만약 5년을 꽉 채워 일찍 받게 되면 정상 연금액의 70%만 받게 되며, 한번 깎인 30% 감액률은 수급 연령이 지나도 원상 복구되지 않고 사망할 때까지 평생 유지되는 강력한 페널티가 적용됩니다.
조기수령과 정상수령의 누적 손익분기점 나이
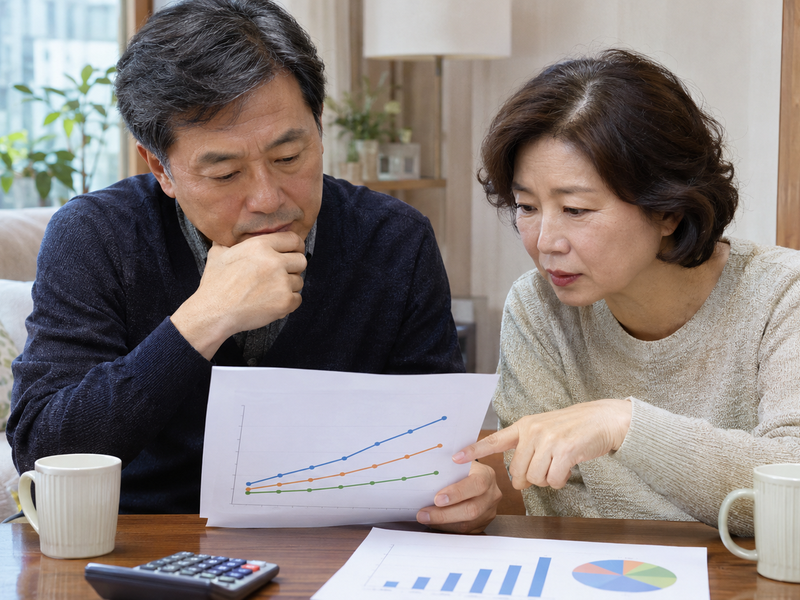
일찍 받아서 더 오래 받는 조기수령과, 제 나이에 온전히 받는 정상수령 중 어느 쪽의 총 누적액이 더 많을까요? 통계적으로 두 선택의 누적 수령액이 같아지는 손익분기점은 대략 "76세~77세" 사이입니다.
즉 76세 이전에 사망한다면 일찍 받는 조기수령이 생애 총수령액 측면에서 유리하지만, 77세를 넘어 80대 이상 장수하게 된다면 정상 수령자가 평생 받는 총연금액이 훨씬 커지게 됩니다.
최대 36%를 더 받는 연기연금의 손익분기점
반대로 연금 수령을 최대 5년 늦추는 "연기연금"은 1년 늦출 때마다 7.2%씩 가산되어 최대 36%를 평생 더 받습니다. 매월 받는 금액은 확실히 두둑해지지만, 누적액 손익분기점은 "83세 전후"로 높아집니다.
따라서 85세 이상 건강하게 장수할 자신이 있고 당장 생활비가 궁하지 않다면 연기연금이 매력적이지만, 그렇지 않다면 무리하게 연기했다가 제때 쓰지 못하는 역효과가 날 수 있습니다.
내 상황에 맞는 최적의 연금 개시 타이밍 결정법
건강 상태가 다소 불안정하거나 가족력이 있는 분, 혹은 당장 소득이 끊겨 생계가 곤란한 분이라면 76세 손익분기점을 감안하여 조기수령을 선택하는 것이 지극히 현명한 결단입니다.
반면 건강이 양호하고 다른 금융 소득이나 파트타임 소득이 충분히 유지된다면 정상 수령 나이까지 기다려 100% 온전한 연금을 챙기는 것이 노후 안전망을 지키는 가장 확실한 정석입니다.
국민연금 조기수령은 단순 금액 비교가 아닌 본인의 건강과 자금 흐름을 맞추는 맞춤형 선택입니다. 본 포스팅은 국민연금공단 공식 규정을 기초로 작성되었으며 개인별 정확한 예상액은 국민연금공단(1355)에서 조회하시기 바랍니다.
참고: 국민연금공단, 보건복지부
'생활정보' 카테고리의 다른 글
| IRP 해지 시 기타소득세 16.5% 폭탄, 원금 손실 없이 인출하는 정당한 사유 (0) | 2026.11.19 |
|---|---|
| 국민연금 추납 제도, 경력단절 10년 치 몰아서 내면 평생 연금 얼마나 오를까? (0) | 2026.11.19 |
| 실비 보험료 갱신 폭탄 대처, 해지 전 반드시 거쳐야 할 4단계 전략 (0) | 2026.11.18 |
| 부모님 건강보험 피부양자 등록, 형제자매 소득과 비동거 합가 요건 총정리 (0) | 2026.11.17 |
| 월세 세액공제 집주인 동의 없이 신청, 최대 17% 환급받고 이사 후 5년 내 돌려받는 법 (0) | 2026.11.17 |


